Le bridge est un financement intermédiaire entre deux levées de fonds. Vous y recourez quand votre trésorerie ne tient pas jusqu'au prochain tour, ou quand vos métriques ont besoin de quelques mois de plus avant d'affronter des investisseurs.
Le BSA Air (Bon de Souscription d'Actions par Accord d'Investissement Rapide) est l'instrument le plus courant pour ce bridge en France. Créé en 2013 par SB Avocats et The Family, il permet à l'investisseur de verser les fonds tout de suite et de recevoir des actions plus tard, lors du prochain tour, avec une décote sur le prix par action. SeedLegals, qui a analysé des milliers de contrats BSA Air signés sur sa plateforme, observe que deux tiers des fondateurs accordent une décote de 10 à 20 %.
Ce guide couvre le moment où un bridge en BSA Air a du sens, sa comparaison avec les obligations convertibles, le prêt bancaire et le compte courant d'associé, les paramètres à fixer (cap, floor, décote, événements déclencheurs) et la négociation avec vos investisseurs.
Quand envisager un bridge avec BSA Air
Le bon moment pour un bridge se lit dans la trésorerie et dans le calendrier de la prochaine levée. Le BSA Air convient quand vous avez besoin des fonds en semaines plutôt qu'en mois et que vous refusez de figer une valorisation aujourd'hui.
Les signes indiquant le besoin d'un financement bridge
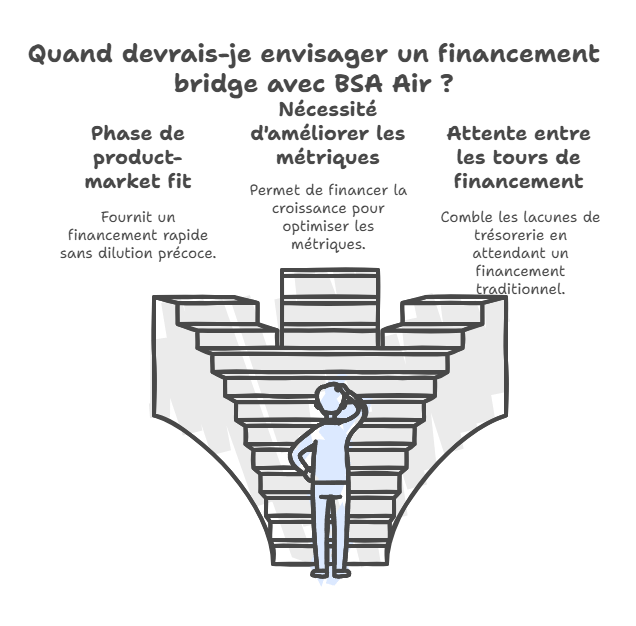
Quatre situations reviennent. Vous cherchez encore votre product-market fit et une levée classique vous forcerait à défendre une valorisation que vos chiffres ne soutiennent pas encore. Vos métriques progressent et vous voulez quelques mois de plus pour arriver devant les VC avec de meilleurs indicateurs. Votre trésorerie s'épuise avant la fin d'une levée en cours, dont la durée dépasse ce que vous aviez prévu. Le marché se resserre, les investisseurs deviennent plus sélectifs, et sécuriser des fonds vite prime sur optimiser les conditions.
Avantages stratégiques du BSA Air en période d'incertitude
Le BSA Air vous donne les fonds à la signature : l'investisseur vire l'argent sur le compte de la société dès la souscription des bons, sans attendre la clôture d'un tour.
Vous repoussez la discussion sur la valorisation, qui bloque souvent une augmentation de capital. Dans un marché mouvant, vous évitez de figer un chiffre que vous regretteriez six mois plus tard.
Le BSA Air peut aussi renforcer votre capacité d'emprunt : un apport d'investisseurs au bilan facilite l'obtention d'un prêt bancaire complémentaire, les banques regardant ce que les actionnaires ont mis avant de prêter.
Vous ne payez aucun intérêt sur les sommes versées, à la différence d'un prêt ou d'une obligation convertible. L'intégralité des fonds va au développement de l'activité.
En contrepartie, l'investisseur obtient une décote lors de la conversion en actions. Sur les contrats analysés par SeedLegals, deux tiers des décotes se situent entre 10 et 20 %, un quart des contrats n'en prévoient aucune, et les décotes de 25 à 50 % restent rares.
Comparaison du BSA Air avec les alternatives de bridge financing
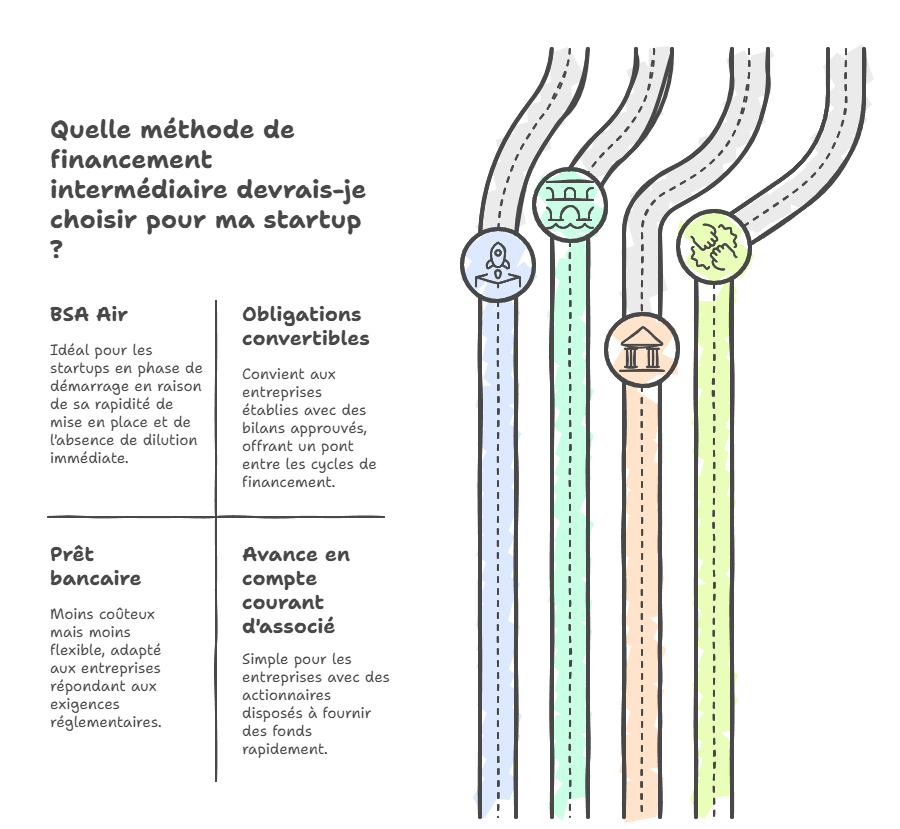
Trois autres mécanismes servent au financement intermédiaire : les obligations convertibles, le prêt bancaire et l'avance en compte courant d'associé.
BSA Air ou obligations convertibles
Les BSA Air ne sont pas des titres de créance. L'article L.228-39 du Code de commerce, qui impose une vérification de l'actif et du passif aux sociétés sans deux bilans approuvés avant toute émission d'obligations, ne s'applique donc pas aux BSA Air.
L'émission d'obligations convertibles exige l'intervention d'un commissaire aux comptes, un coût supplémentaire pour une jeune société. Le BSA Air se contente d'un événement déclencheur défini entre vous et l'investisseur.
Sur le marché du capital-risque, les sociétés plus mûres, avec deux bilans approuvés, choisissent plus souvent l'obligation convertible pour un bridge entre deux tours.
BSA Air ou prêt bancaire
Le prêt bancaire reste un capital moins coûteux : vous ne cédez aucune action. La banque analyse le dossier selon ses règles prudentielles et refuse souvent une société sans historique ni garanties. Le BSA Air repose sur la conviction d'un investisseur privé, qui accepte un risque que la banque écarte.
BSA Air ou avance en compte courant d'associé
L'avance en compte courant est simple à mettre en place et ne modifie pas le contrôle de la société. La loi PACTE a supprimé l'obligation, pour un actionnaire, de détenir au moins 5 % du capital pour consentir une telle avance.
Elle suppose des actionnaires existants prêts à avancer des fonds. Le BSA Air, lui, fait entrer de nouveaux investisseurs au capital.
Choisir la méthode adaptée à votre situation
Le choix dépend du stade de la société.
- Startup early-stage : le BSA Air, pour sa rapidité et l'absence de dilution immédiate.
- Société avec deux bilans approuvés : l'obligation convertible devient accessible et rassure des investisseurs plus institutionnels.
- Actionnariat solide : l'avance en compte courant, si vos actionnaires actuels peuvent injecter des fonds vite.
Définir les paramètres optimaux pour votre equity bridge
Les paramètres du BSA Air pèsent directement sur votre dilution future et sur l'attractivité de l'offre pour l'investisseur.
Déterminer le tunnel de valorisation (Cap et Floor)
Le tunnel de valorisation encadre la conversion future des BSA Air en actions.
- La valorisation Cap plafonne la base de conversion. Si la valorisation du prochain tour la dépasse, l'investisseur convertit sur le Cap et reçoit plus d'actions. SeedLegals observe, en phase d'amorçage, un Cap de 1 à 3 millions d'euros dans la majorité des contrats.
- La valorisation Floor fixe le plancher de conversion et vous protège d'une dilution excessive si le tour suivant se fait à une valorisation basse. Selon la même analyse, les fondateurs fixent le plus souvent un Cap égal à deux fois le Floor.
Appuyez ces deux valeurs sur des éléments tangibles : stade de maturité, traction commerciale, avancement vers le product-market fit. Le guide négocier décote, cap et valorisation donne des repères par stade.
Fixer un taux de décote équilibré
La décote rémunère le risque pris par l'investisseur BSA Air. Sur les contrats analysés par SeedLegals, deux tiers des fondateurs conviennent d'une décote de 10 à 20 %.
La décote suit le stade de développement : plus la société avance vers les séries A ou B, plus la décote tend à augmenter. Les fondateurs qui fixent une décote de 10 à 20 % prévoient le plus souvent un Cap entre 2 et 3 millions d'euros, toujours selon SeedLegals.
Établir les événements déclencheurs appropriés
Les événements déclencheurs fixent le moment où les BSA Air se convertissent en actions. Les plus courants :
- une levée de fonds qualifiante ;
- une entrée en bourse ;
- une acquisition ou une cession de la société ;
- la dissolution ou la liquidation de l'entreprise.
Fixez aussi une date butoir. Si aucun tour n'a lieu avant cette date, les BSA Air se convertissent automatiquement à la valorisation par défaut prévue au contrat, en général le Floor. Dans un marché où les levées s'allongent, négociez une date butoir plus lointaine que celle que l'investisseur propose spontanément.
Pour éviter qu'une augmentation de capital mineure ne déclenche la conversion, définissez un montant minimum de souscription comme seuil.
Écrivez les formules de calcul à partir d'agrégats comptables indiscutables : vous évitez un conflit entre investisseurs et dirigeants au moment de la conversion.
Stratégies de négociation avec les investisseurs pour un bridge réussi
L'instrument compte, la négociation aussi : elle fixe la qualité des conditions de votre bridge.
Présenter votre bridge comme un placement aligné sur vos intérêts
Présentez le BSA Air comme un mécanisme qui aligne vos intérêts et ceux de l'investisseur. L'investisseur reçoit des bons convertibles plus tard ; son gain dépend de la performance de la startup au prochain tour. Il a donc intérêt à vous aider entre les deux.
Rappelez le cadre du BSA Air : la décote sur le prix par action au moment de la conversion augmente son nombre d'actions pour un même montant investi.
Techniques pour obtenir des conditions favorables
Dans un marché où les levées prennent plus de temps, négociez une date butoir longue. Définissez précisément le montant de la levée qualifiante qui déclenche la conversion.
Sur la décote, proposez un taux dégressif selon la date de l'événement déclencheur, ou modulé selon le montant investi : vous attirez l'investisseur sans brader votre capital.
Gérer les attentes des investisseurs existants et nouveaux
Faites relire le contrat par un avocat ou un juriste : les conditions doivent rester claires et tenables sur la durée. Tenez vos investisseurs informés tout au long du processus pour éviter les malentendus au moment de la conversion.
Anticipez aussi que les termes du BSA Air et les articles du Code de commerce sur la protection des porteurs de titres donnant accès au capital vous obligent à tenir compte de la situation de l'investisseur dans toutes les opérations sur le capital ultérieures, sur une base pleinement diluée.
Cet article donne des informations générales et ne remplace pas un conseil juridique : consultez votre avocat avant de mettre en place un BSA Air.
Questions fréquentes
Un BSA Air porte-t-il des intérêts ? Non. Vous ne payez aucun intérêt sur les sommes versées, à la différence d'un prêt ou d'une obligation convertible. La rémunération de l'investisseur passe par la décote à la conversion, que SeedLegals mesure entre 10 et 20 % dans deux tiers des contrats.
Que se passe-t-il si aucune levée n'a lieu avant la date butoir ? Les BSA Air se convertissent automatiquement à la valorisation par défaut prévue au contrat, en général le Floor. Fixez cette valeur avec soin : c'est elle qui s'applique dans le pire scénario.
Faut-il un commissaire aux comptes pour émettre des BSA Air ? Non. L'article L.228-39 du Code de commerce et l'intervention d'un commissaire aux comptes visent les émissions d'obligations. Les BSA Air, qui ne sont pas des titres de créance, y échappent.
Peut-on signer plusieurs BSA Air avec des investisseurs différents ? Oui. Chaque investisseur signe son propre contrat, avec sa décote, son cap et sa date butoir. Au tour suivant, votre avocat calcule une conversion par contrat ; au-delà de quelques contrats, un tour en actions classique devient plus lisible pour votre futur investisseur principal.
Vous préparez un bridge pour votre startup ? swanbase accompagne des fondateurs early-stage sur le long terme, à Paris et en remote, 0 €, sur candidature ; swanbase prend de l'equity. Candidater.